Die CSRD ist die verpflichtende EU-Berichtsrichtlinie für große Unternehmen. Fast alle KMU und Zulieferer außerhalb der EU fallen nicht darunter. Ihre Kunden brauchen Ihre Daten trotzdem für ihre CSRD-Berichte, im VSME-Format.
Der Omnibus I grenzte die CSRD ein: Sie gilt nun für Unternehmen mit mehr als 1.000 Beschäftigten und über 450 Mio. € Nettoumsatz. Von Zulieferern mit bis zu 1.000 Beschäftigten dürfen diese nicht mehr verlangen, als der VSME abdeckt.
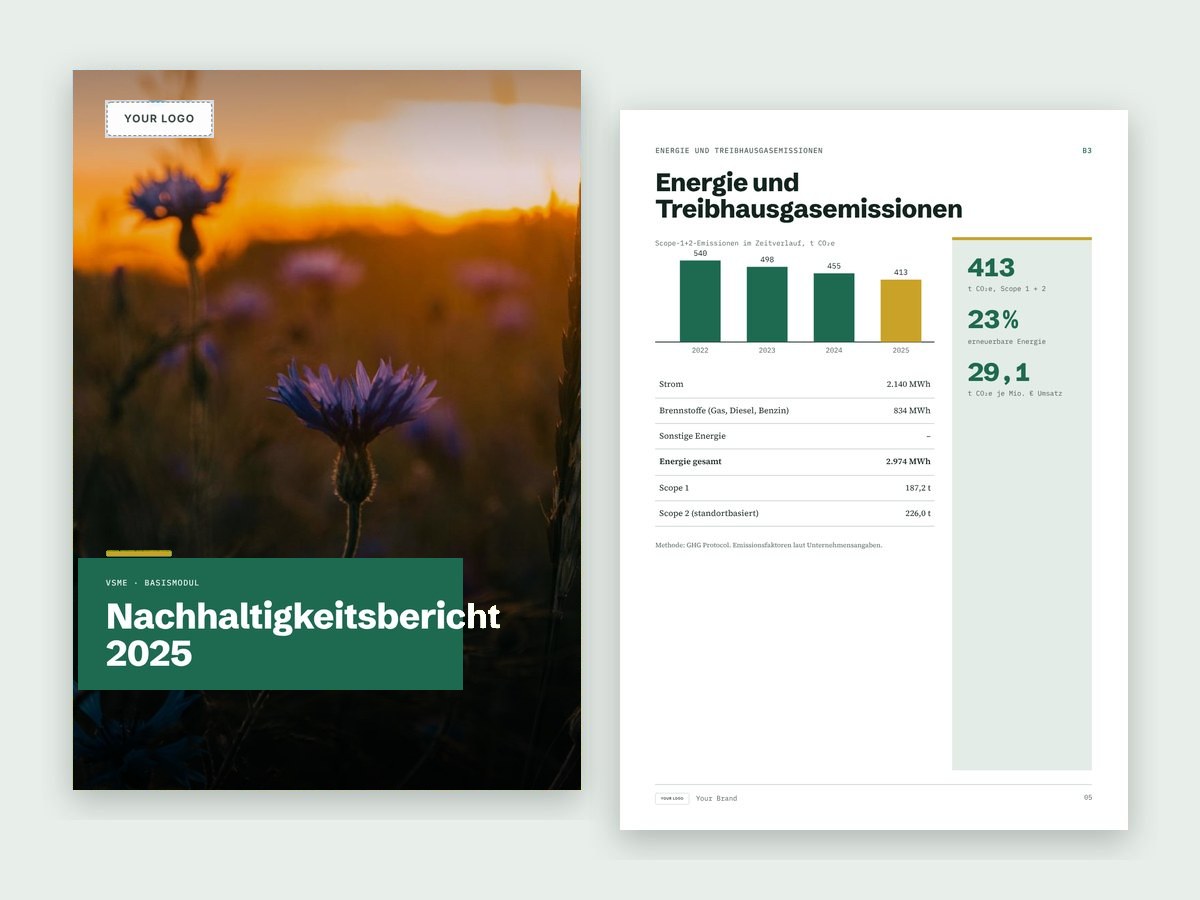
Zum VSME-Bericht →
| CSRD (ESRS) | VSME | |
|---|---|---|
| Für wen | Sehr große EU-Unternehmen und Nicht-EU-Gruppen mit hohem EU-Umsatz | KMU und Unternehmen der Wertschöpfungskette mit bis zu 1.000 Beschäftigten |
| Pflicht | Ja, für Unternehmen im Anwendungsbereich | Nein, freiwillig; Kunden und Banken verlangen es |
| Inhalt | Doppelte Wesentlichkeitsanalyse, ESRS-Themen, langer Bericht | Basismodul B1–B11, optional umfassendes Modul C1–C9 |
| Form | Im Lagebericht, digital ausgezeichnet (XBRL) | Eigenständiger, lesbarer Bericht (PDF, Webseite) |
| Prüfung | Verpflichtende Prüfung mit begrenzter Sicherheit | Nicht erforderlich |
Sehr wahrscheinlich nicht. Nach dem Omnibus gilt sie nur für sehr große EU-Unternehmen und Nicht-EU-Gruppen mit hohem EU-Umsatz. Klären Sie Ihre genaue Lage mit Abschlussprüfer oder Rechtsberater.
Daten aus der Wertschöpfungskette. Seit dem Omnibus darf von Zulieferern mit bis zu 1.000 Beschäftigten nicht mehr verlangt werden, als der VSME abdeckt. Ein VSME-Bericht beantwortet also die meisten Anfragen.
Ja: Es entwirft eine CSRD-Nachhaltigkeitserklärung in ESRS-Struktur. Doppelte Wesentlichkeit und Prüfung bleiben Sache Ihrer Prüfer und Berater. Für Berichtsdesign großer Unternehmen sprechen Sie mit unserem Studio.
Nein. TSRS sind die ISSB-basierten Standards der Türkei; die CSRD ist eine EU-Richtlinie mit den ESRS. Themen überschneiden sich, Regeln nicht.
Das Studio liefert Struktur und Gestaltung, keine Prüfung, Verifizierung oder Rechtsberatung.

TSRS 1 und die vier Säulen von TSRS 2, mit Risikokarten und Inhaltsindex.
Mehr erfahren →
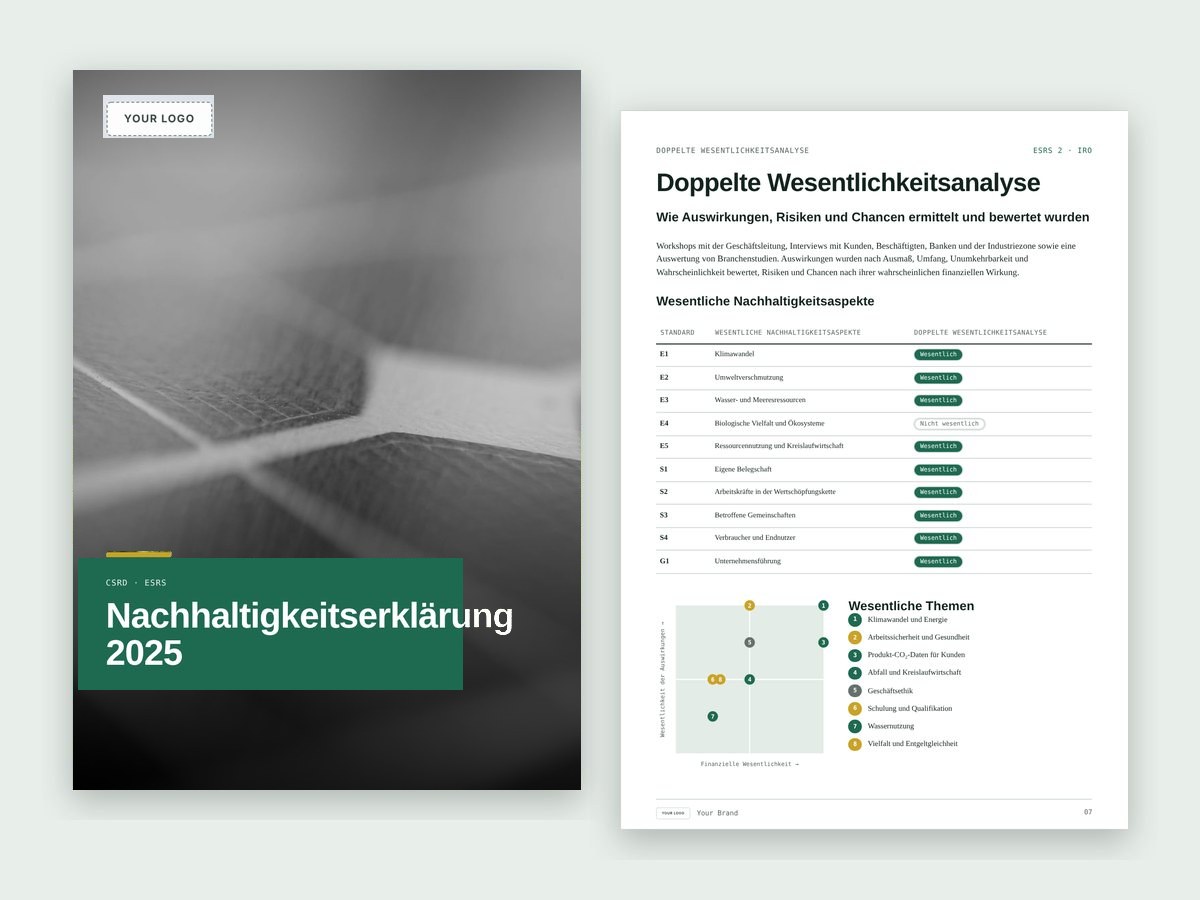
Nachhaltigkeitserklärung mit doppelter Wesentlichkeit, ESRS-Themen und EU-Taxonomie.
Mehr erfahren →
Vollständiger Bericht in Anlehnung an GRI oder 8-seitiger ESG-Kurzbericht.
Mehr erfahren →
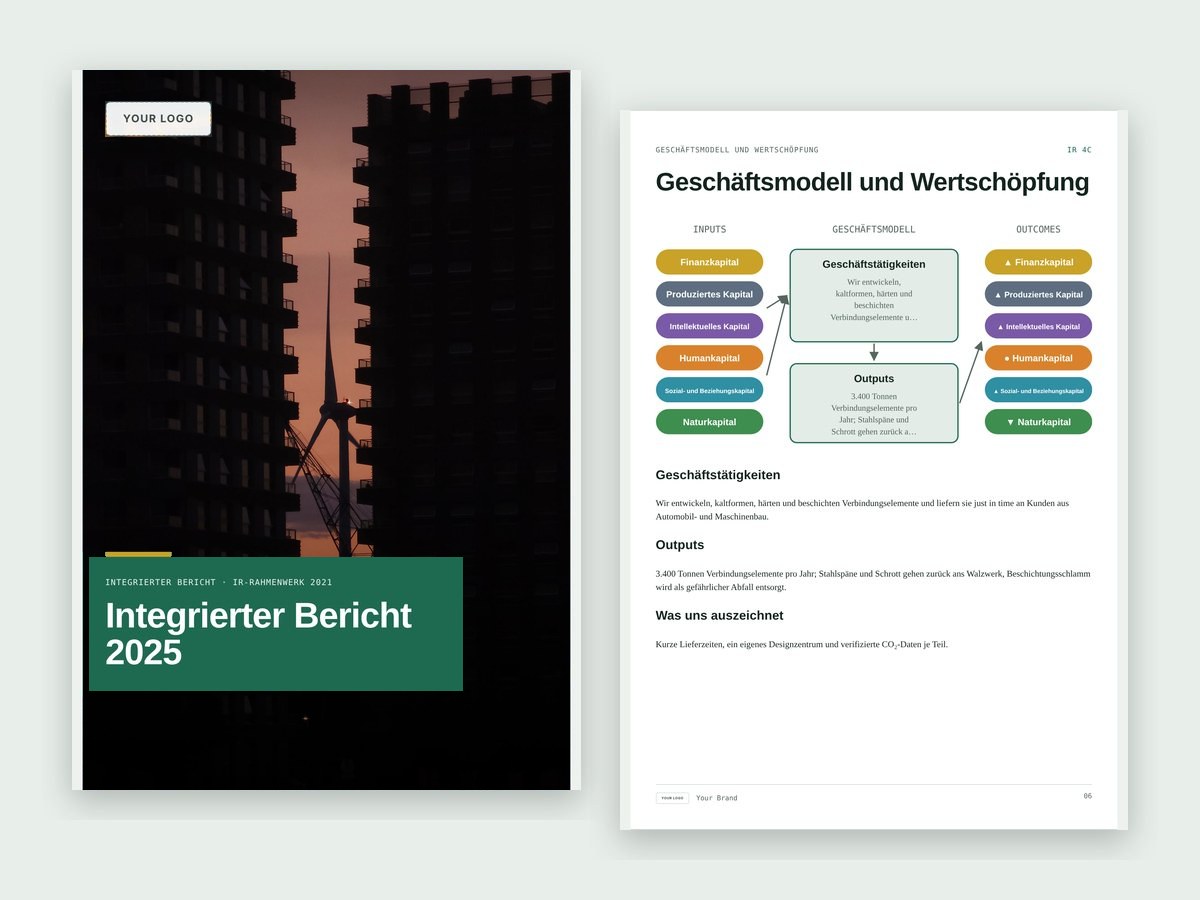
Die acht Inhaltselemente des IR-Rahmenwerks, die sechs Kapitalien und ein Wertschöpfungsmodell.
Mehr erfahren →
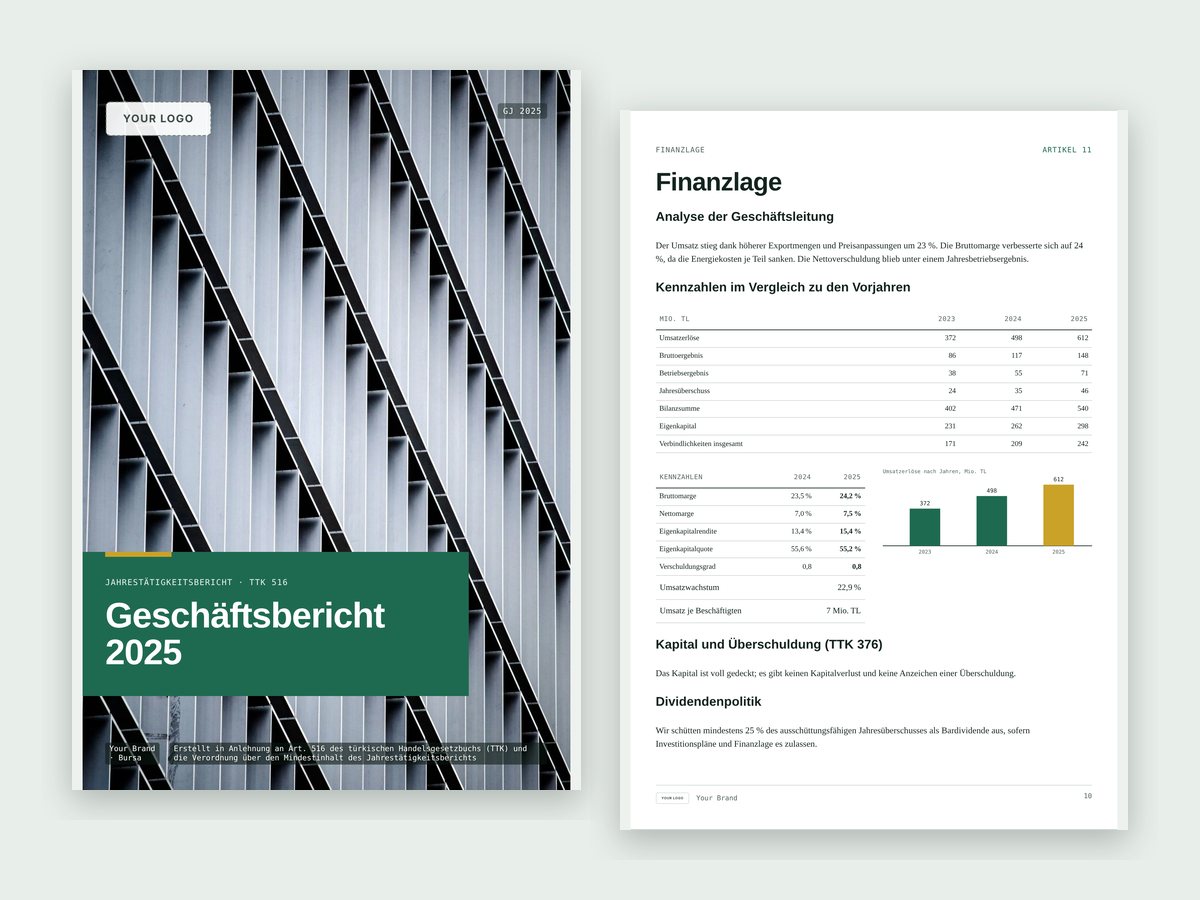
Jahrestätigkeitsbericht nach der Verordnung des türkischen Handelsministeriums, mit Index zu den Artikeln.
Mehr erfahren →
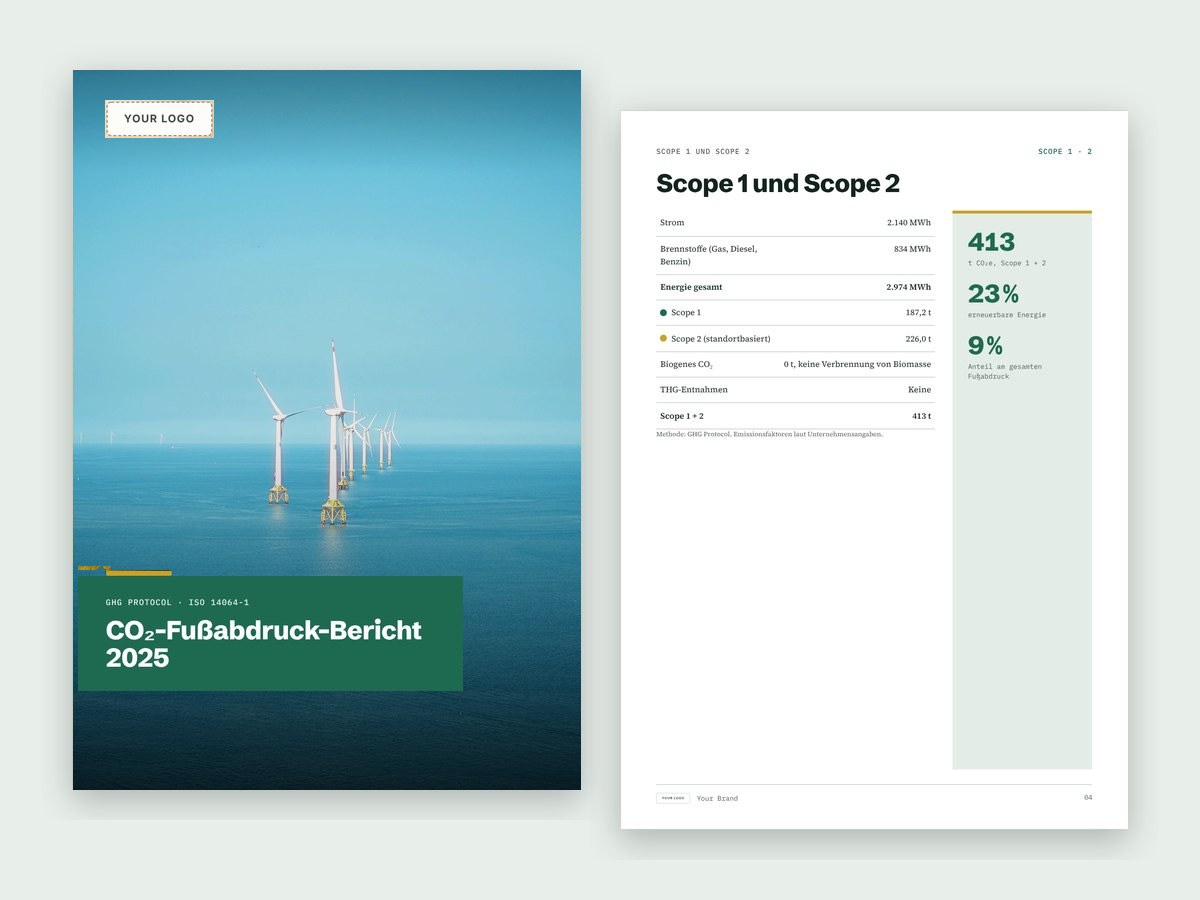
Scope 1, 2 und 3 nach GHG Protocol und ISO 14064-1.
Mehr erfahren →
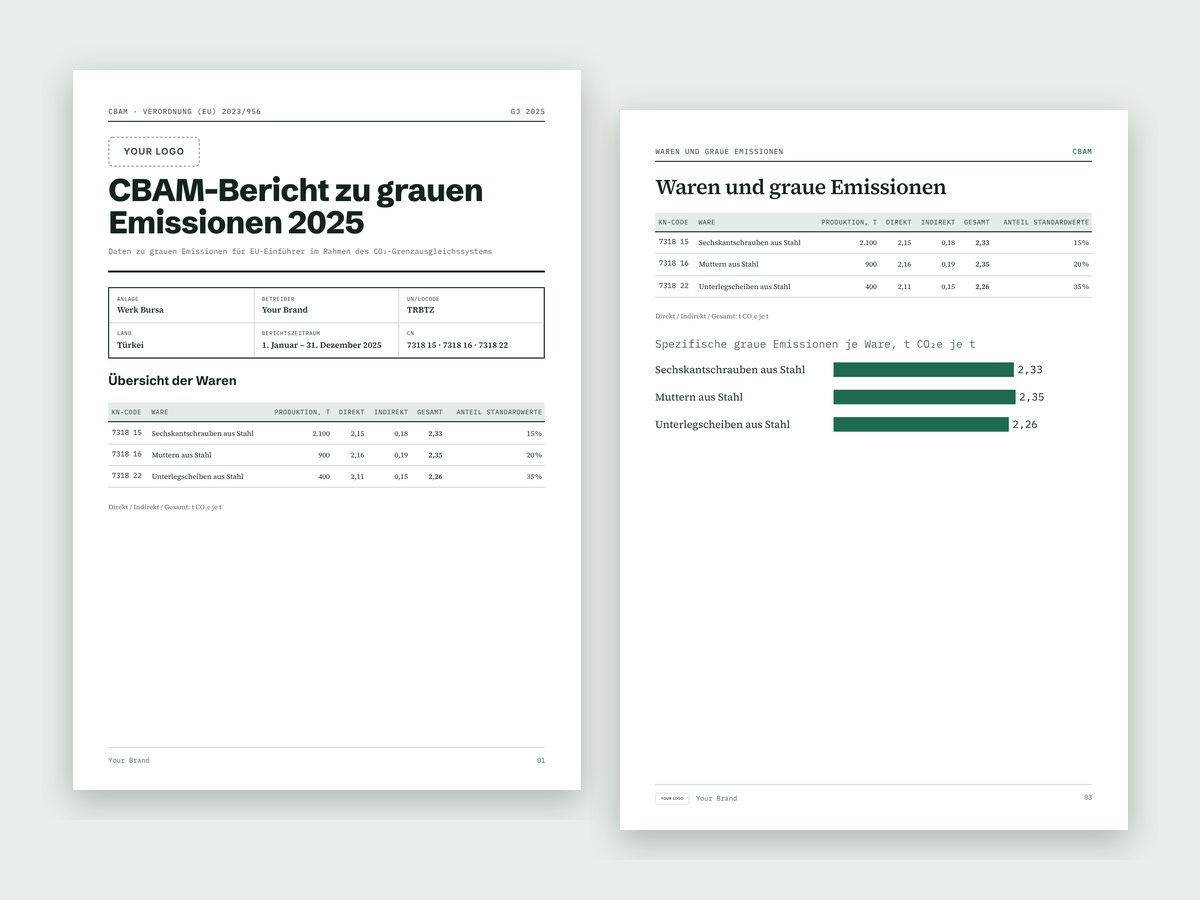
Graue Emissionen je Produkt für Ihre EU-Importeure.
Mehr erfahren →
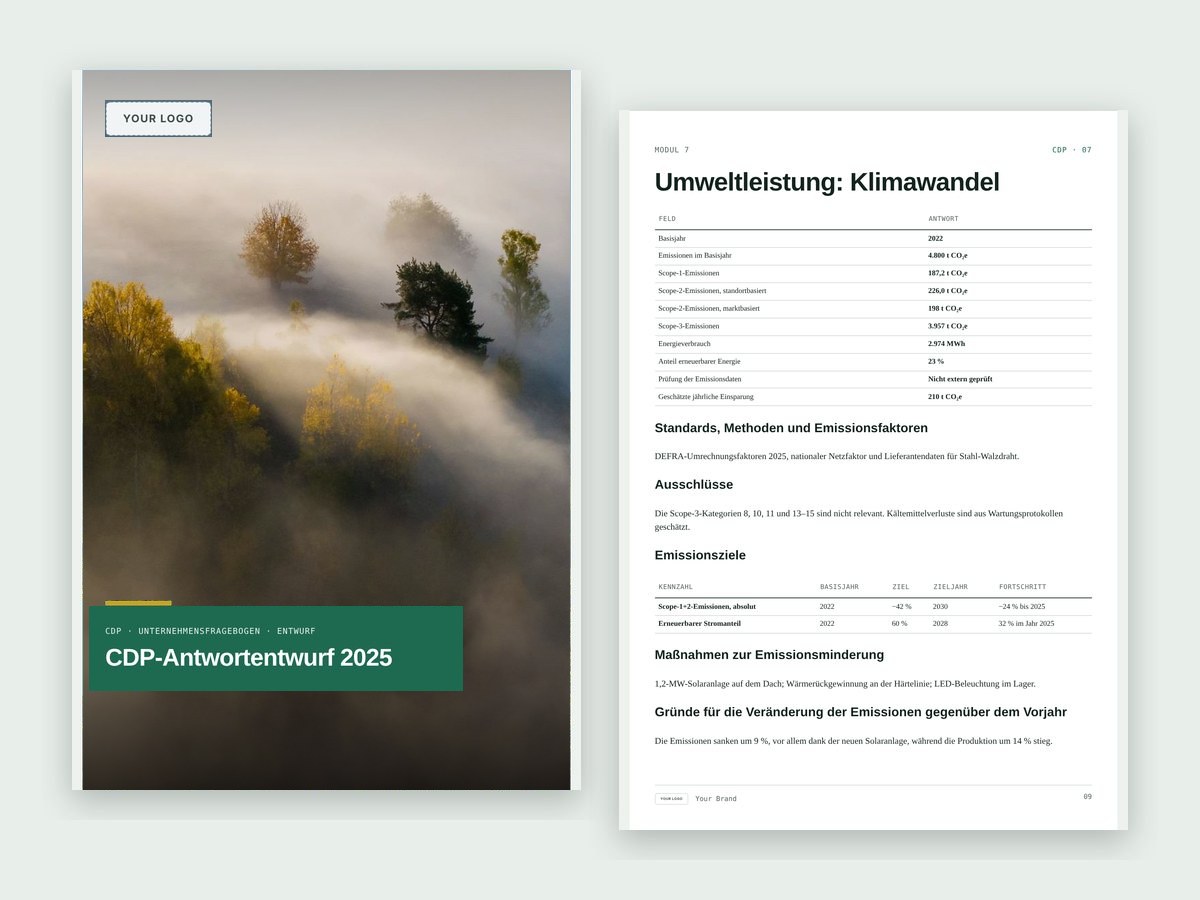
Antwortentwürfe je CDP-Modul, aus Ihren Daten vorausgefüllt, mit Antwortarbeitsmappe.
Mehr erfahren →