Startseite / ESG⁠-⁠Bericht (GRI)
GRI · ESG

Ein ESG⁠-⁠Bericht in Anlehnung an die GRI⁠-⁠Standards

Vorwort der Geschäftsführung, Unternehmensprofil, Stakeholder und Wesentlichkeitsmatrix, Kapitel Umwelt, Soziales und Governance, Ziele und SDG⁠-⁠Beitrag sowie GRI⁠-⁠Inhaltsindex mit Anwendungserklärung. Oder ein 8-seitiger ESG⁠-⁠Kurzbericht.

Für das erste Gespräch sind keine Berichtsdaten nötig: Wir besprechen nur den Umfang.

Berichte in Anlehnung an die GRI⁠-⁠Standards brauchen einen GRI⁠-⁠Inhaltsindex und eine Anwendungserklärung; beides wird erzeugt.
ESG-Bericht (GRI)
Ein PDF⁠-⁠Bericht · drei Dichten

Wählen Sie, wie tief Ihre Leser gehen

Dieselben geprüften Zahlen, für drei Lesergruppen geschrieben. Wechseln Sie die Dichte und sehen Sie, was jede bekommt.

Ein Kapitelauftakt mit einer großen Zahl, danach die Botschaft der Führung als stummer Film: die Doppelseite, die Leser behalten.

Storybook⁠-⁠Microsite öffnen ↗
Bento⁠-⁠Röntgenbild · ESG⁠-⁠Bericht

Umwelt, Soziales und Governance in einem Raster

Die themenbezogenen Standards eines ESG⁠-⁠Berichts, mit den GRI- und ESRS⁠-⁠Verweisen, die Rating⁠-⁠Analysten suchen.

E

Umwelt

Klima (E1) · Verschmutzung (E2) · Wasser (E3) · Biodiversität (E4) · Ressourcen und Abfall (E5) · GRI 301–⁠306

S

Soziales

Eigene Belegschaft (S1) · Arbeitskräfte in der Kette (S2) · Gemeinden (S3) · Verbraucher (S4) · GRI 401–⁠418

G

Governance

Unternehmensführung (G1) · Aufsichtsrat und Vergütung · GRI 2 und GRI 205–⁠206

IRO

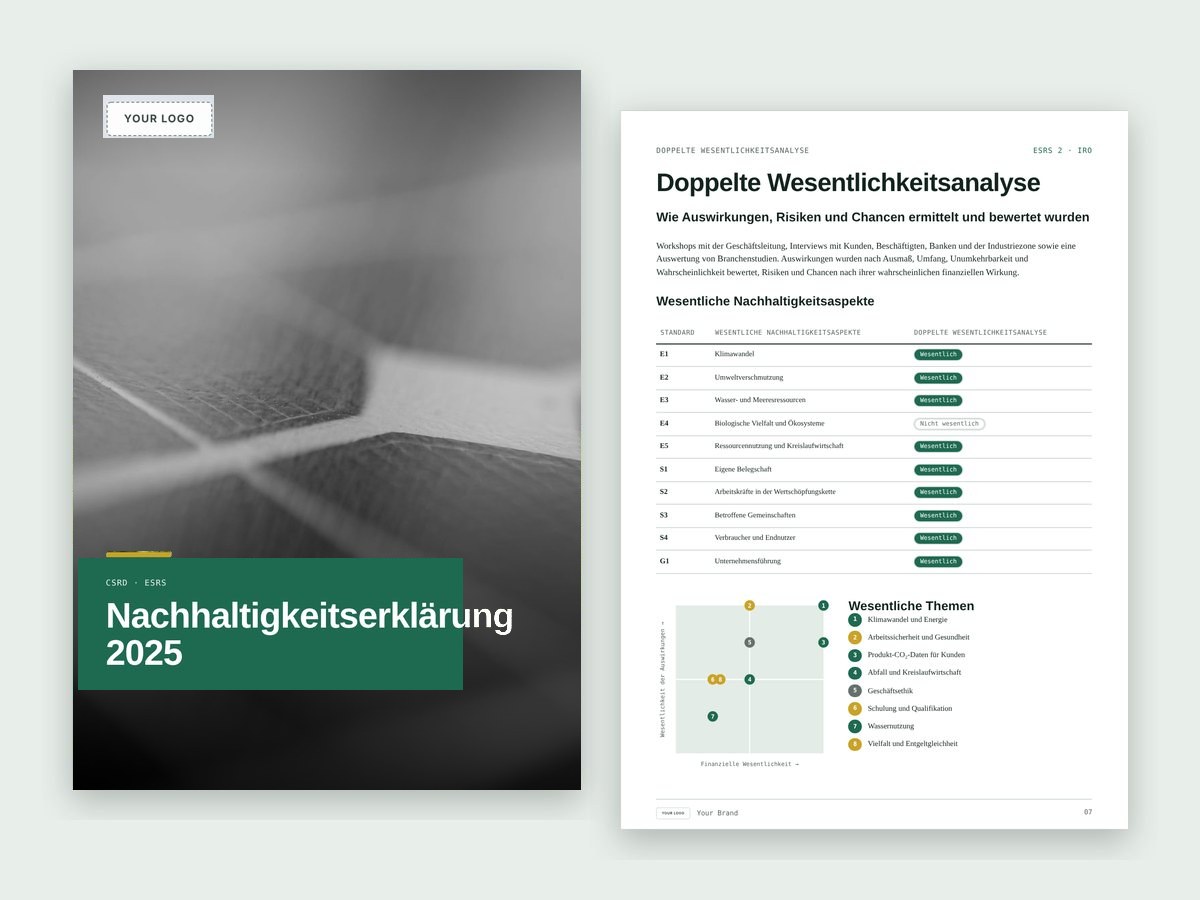
Doppelte Wesentlichkeit

Auswirkungs- und finanzielle Wesentlichkeit, Thema für Thema (ESRS 1, ESRS 2 IRO-1)

ESRS ↔ GRI⁠-⁠Zuordnung
ESRSThemaGRI
E1KlimawandelGRI 302 · GRI 305
E2UmweltverschmutzungGRI 305-7
E3Wasser- und MeeresressourcenGRI 303
E4Biodiversität und ÖkosystemeGRI 304
E5Ressourcennutzung und KreislaufwirtschaftGRI 301 · GRI 306
S1Eigene BelegschaftGRI 401–⁠405
S2Arbeitskräfte in der WertschöpfungsketteGRI 408 · GRI 409 · GRI 414
S3Betroffene GemeinschaftenGRI 413
S4Verbraucher und EndnutzerGRI 416 · GRI 417
G1UnternehmensführungGRI 205 · GRI 206
Lebendige Berichtsanatomie · ESG⁠-⁠Bericht (GRI)

Die Seiten, die Ihre Leser tatsächlich sehen

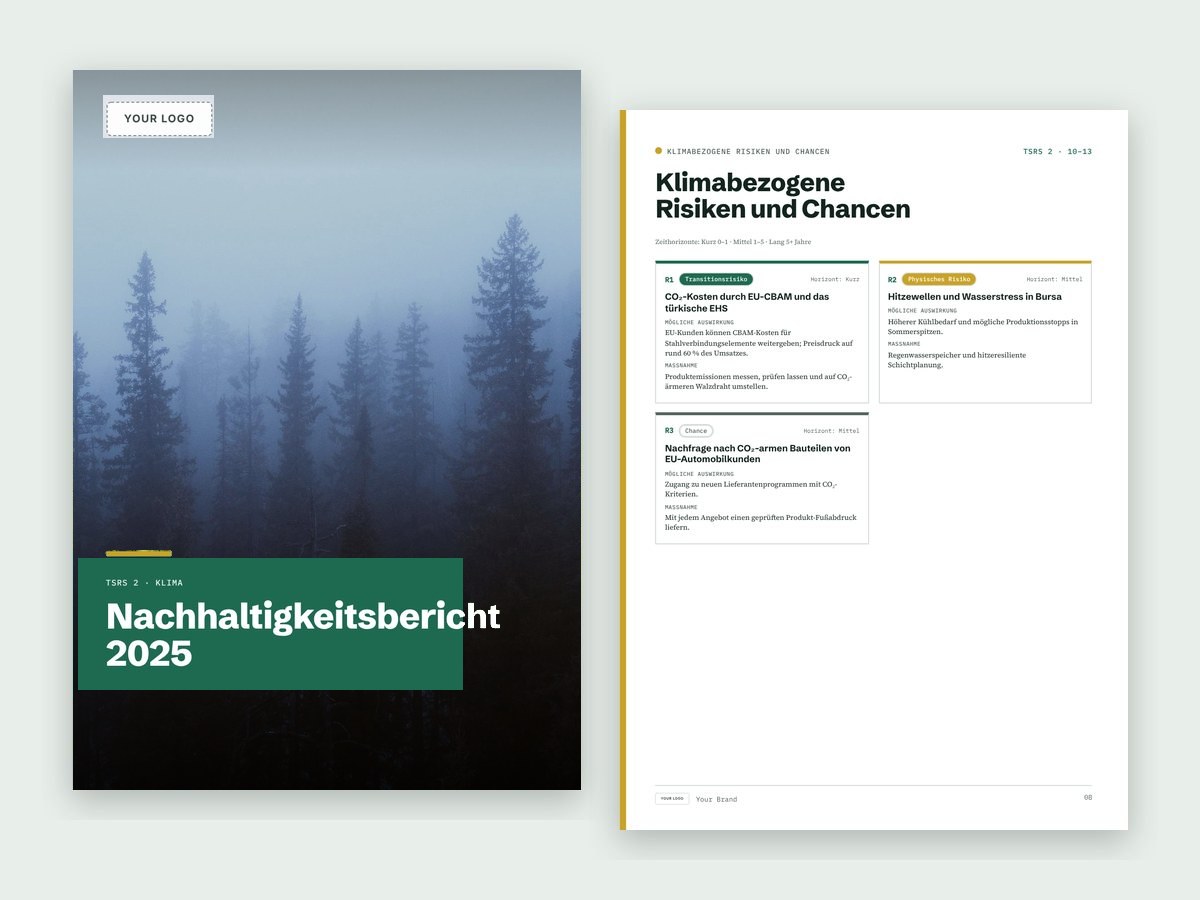
Wählen Sie eine Doppelseite und sehen Sie, wie Loop Reports diese Berichtsart gestaltet, aufgebaut aus den Mustern der Berichte, denen Leser am meisten vertrauen. Die Zahlen stammen von einem fiktiven Beispielunternehmen.

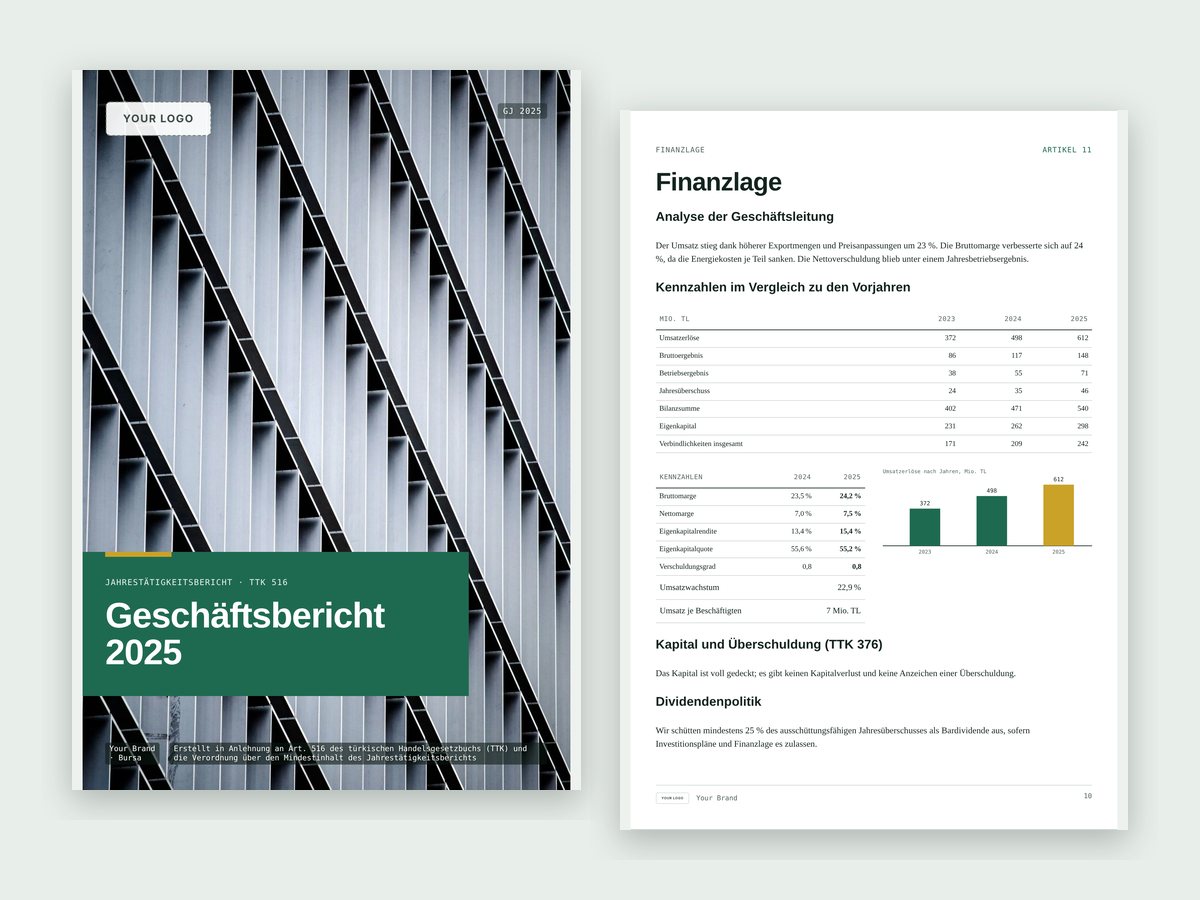
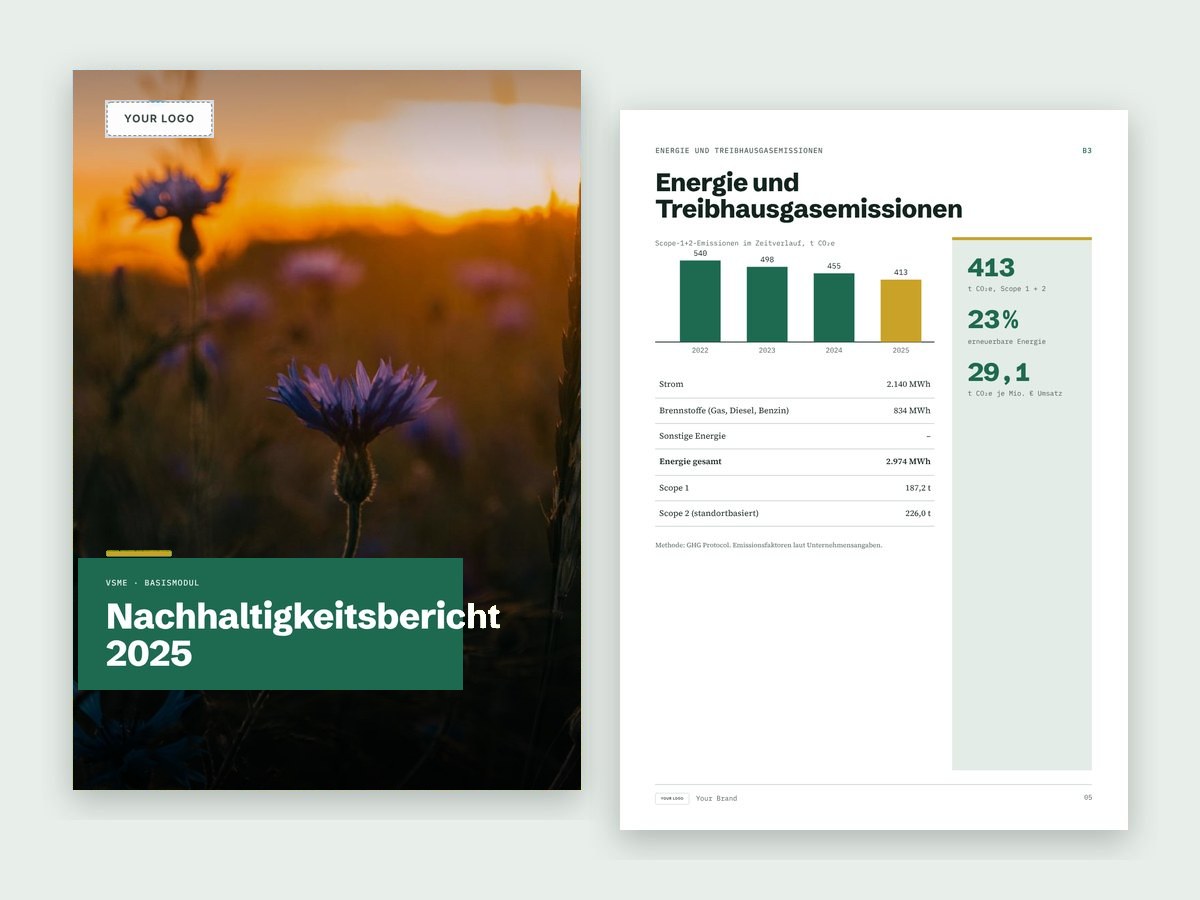
Titel und ESG⁠-⁠Jahr im Überblick: Umwelt-, Sozial- und Governance⁠-⁠Zahlen nebeneinander, jeweils gegen das Vorjahr.

Standard⁠-⁠Landkarte · ESG⁠-⁠Bericht (GRI)

Anforderung, Muster und Fundstelle

AnforderungGestaltungsmusterFundstelle in Loop Reports
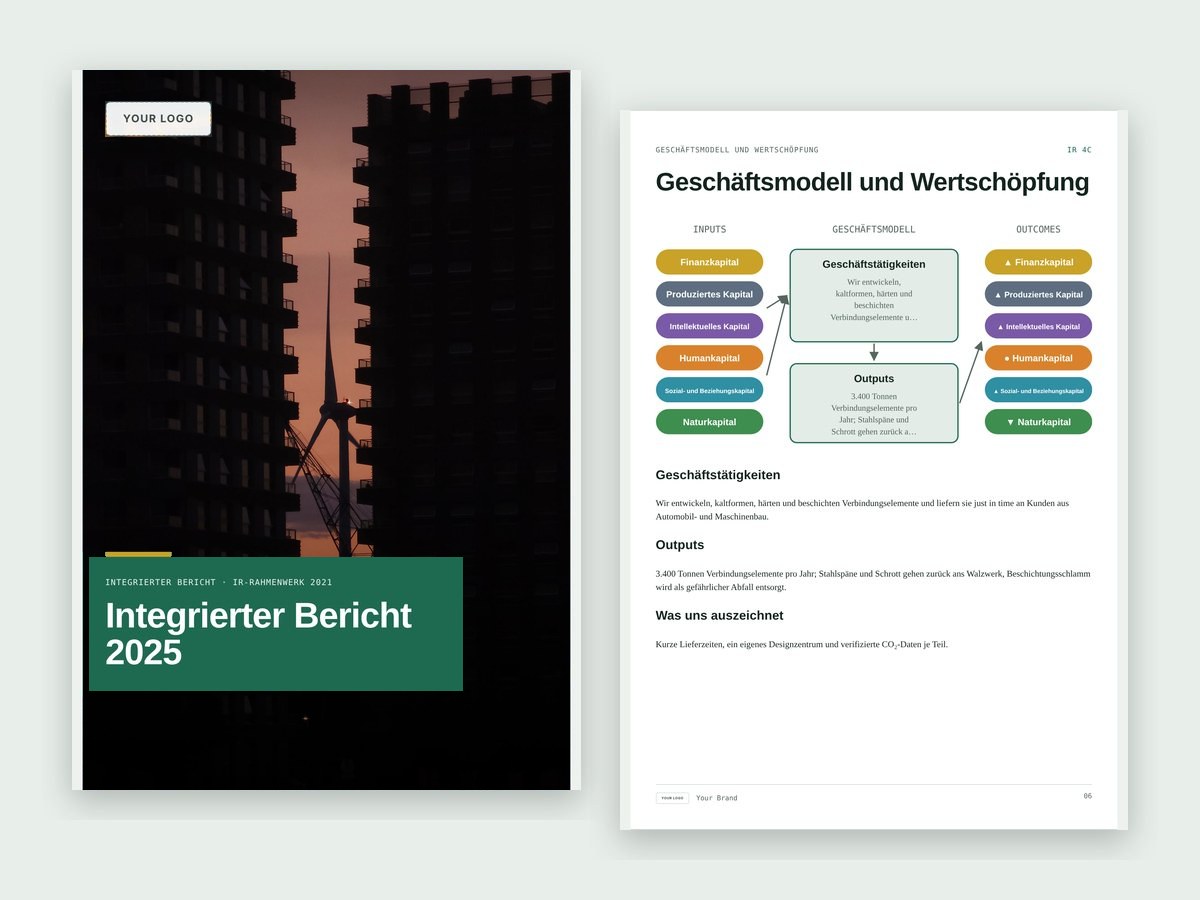
E · Klima und EnergieRingdiagramm, Balken und WertschöpfungsflussJahr im Überblick
E · Wasser und VerschmutzungTabellen gegen das VorjahrFactbook
E · Ressourcennutzung und AbfallLebenszyklusbandSignaturabschnitt
S · Eigene BelegschaftBelegschaftsmosaik und SicherheitskennzahlenFactbook
S · Arbeitskräfte in der Kette und GemeinschaftenKarte der LieferstufenDoppelseite Wertschöpfungskette
G · Governance und UnternehmensführungAufsichtsrats- und EthikkennzahlenFührung und Strategie
Doppelte WesentlichkeitInteraktive MatrixDoppelseite Wertschöpfungskette
Index und DatenGRI-/ESRS⁠-⁠Index, JSON⁠-⁠LD und CSVPrüfmatrix
Live⁠-⁠Demos

Diese Berichtsart an einem realistisch wirkenden Unternehmen erleben

Drei fiktive Beispielunternehmen, jedes mit Loop Reports gebaut. Öffnen Sie eines und wechseln Sie Sprachen, Dichten und Kapitel.

Bereit für Ihren eigenen Bericht?

Wählen Sie ein Partner-, Unternehmens- oder Lieferantenprogramm. Wir antworten innerhalb eines Arbeitstages.

Für wen

Wachsende Unternehmen

Ein erster vollständiger Nachhaltigkeitsbericht für Kunden, Investoren und Mitarbeitende.

Anfragen von Banken und Investoren

Ein belastbares ESG⁠-⁠Dokument mit GRI⁠-⁠Verweis zu jeder Zahl.

Ausschreibungen

Öffentliche und private Ausschreibungen, die Nachhaltigkeitsberichte bewerten.

Was der Bericht enthält

  1. Vorwort der Geschäftsführung (GRI 2-22)
  2. Unternehmensprofil und Berichtsgrundlagen (GRI 2-1 bis 2-6)
  3. Governance und Strategie
  4. Stakeholder und Wesentlichkeitsmatrix (GRI 3)
  5. Umwelt: Energie, Emissionen, Wasser, Abfall, Natur
  6. Soziales: Mitarbeitende, Arbeitsschutz, Gemeinschaften
  7. Governance: Ethik und Compliance
  8. Ziele und SDG⁠-⁠Beitrag
  9. GRI⁠-⁠Inhaltsindex mit Anwendungserklärung

Bereitstellungs- und Kooperationsmodelle für Unternehmen

Schlüsselfertige Bereitstellung für Unternehmen

ESG⁠-⁠Bericht (GRI)

Für Holdings und börsennotierte Konzerne: eine mehrjährige Microsite aus Ihren veröffentlichten Berichten, mit geprüften Daten, llms.txt und Abgrenzungshinweisen, geliefert als statisches Paket für Ihre eigene Domain.

Unternehmensangebot und Demo anfragen

Konzerngesellschaften, Lieferkette und Prüfungspartnerschaft

Berichtsfamilie und White⁠-⁠Label⁠-⁠Produktion

Für multinationale Gruppen, Beteiligungsnetzwerke und Big⁠-⁠Four- bzw. Beratungsteams: eine Berichtsfamilie (TSRS, CSRD/ESRS, GRI, Factbook, VSME) und White⁠-⁠Label⁠-⁠Studioproduktion.

Scoping⁠-⁠Gespräch vereinbaren

Das Unternehmensangebot und die offizielle Proforma⁠-⁠Rechnung erhalten Sie nach der Prüfung des Umfangs direkt an Ihre geschäftliche E⁠-⁠Mail⁠-⁠Adresse.

Das Studio liefert Struktur und Gestaltung, keine Prüfung, Verifizierung oder Rechtsberatung.

Fragen

Ist er „in Übereinstimmung“ mit GRI?

Nein. Er ist in Anlehnung an die GRI⁠-⁠Standards erstellt, die passende Stufe für die meisten KMU. Volle Übereinstimmung erfordert mehr Angaben und gibt es als Studioleistung.

Was ist der ESG⁠-⁠Kurzbericht?

Ein 8-seitiges Dokument mit Kennzahlen je Säule, Zielen und einer Datentabelle mit GRI⁠-⁠Verweisen. Schnell an Banken und Kunden zu senden.

Kann ich meine VSME⁠-⁠Daten nutzen?

Ja. Energie-, Emissions-, Wasser-, Abfall- und Belegschaftsdaten gelten für alle Berichtsarten.

Weitere Berichtsarten